Силно ме грабна историята на Енея. Отчасти се припознавам в нея.
Майка ми беше безработна, а семейството ни се бе нагърбило с ипотечен кредит и още няколко заема. Бях на 12 години и няма да забравя как едвам събирах няколко левчета, за да си купя нещо от магазина – просто за да не съм единствената, която си тръгва с празни ръце пред приятелите.
Дълго след това се страхувах да не остана без пари, броях всяка стотинка, давах първо за транспорт, а останалото спестявах за мечтана покупка или заделях за храна, колкото да не ми прилошее.
Исках това да се промени, затова започнах да следя публикации за личностно развитие в Instagram за финансова независимост и ограничаващи вярвания.
Но голямата промяна дойде благодарение на моя класен ръководител в гимназията, който ни накара да прочетем книгата „Богат татко, беден татко“ в часовете по английски.
Така се запалих по темата и разбрах, че инвестирането не е запазено само за хора с огромен капитал, а е тиха сила, която дава свободата да правиш лични избори.
"Инвестирането не е запазено само за хора с огромен капитал, а е тиха сила, която дава свободата да правиш лични избори.
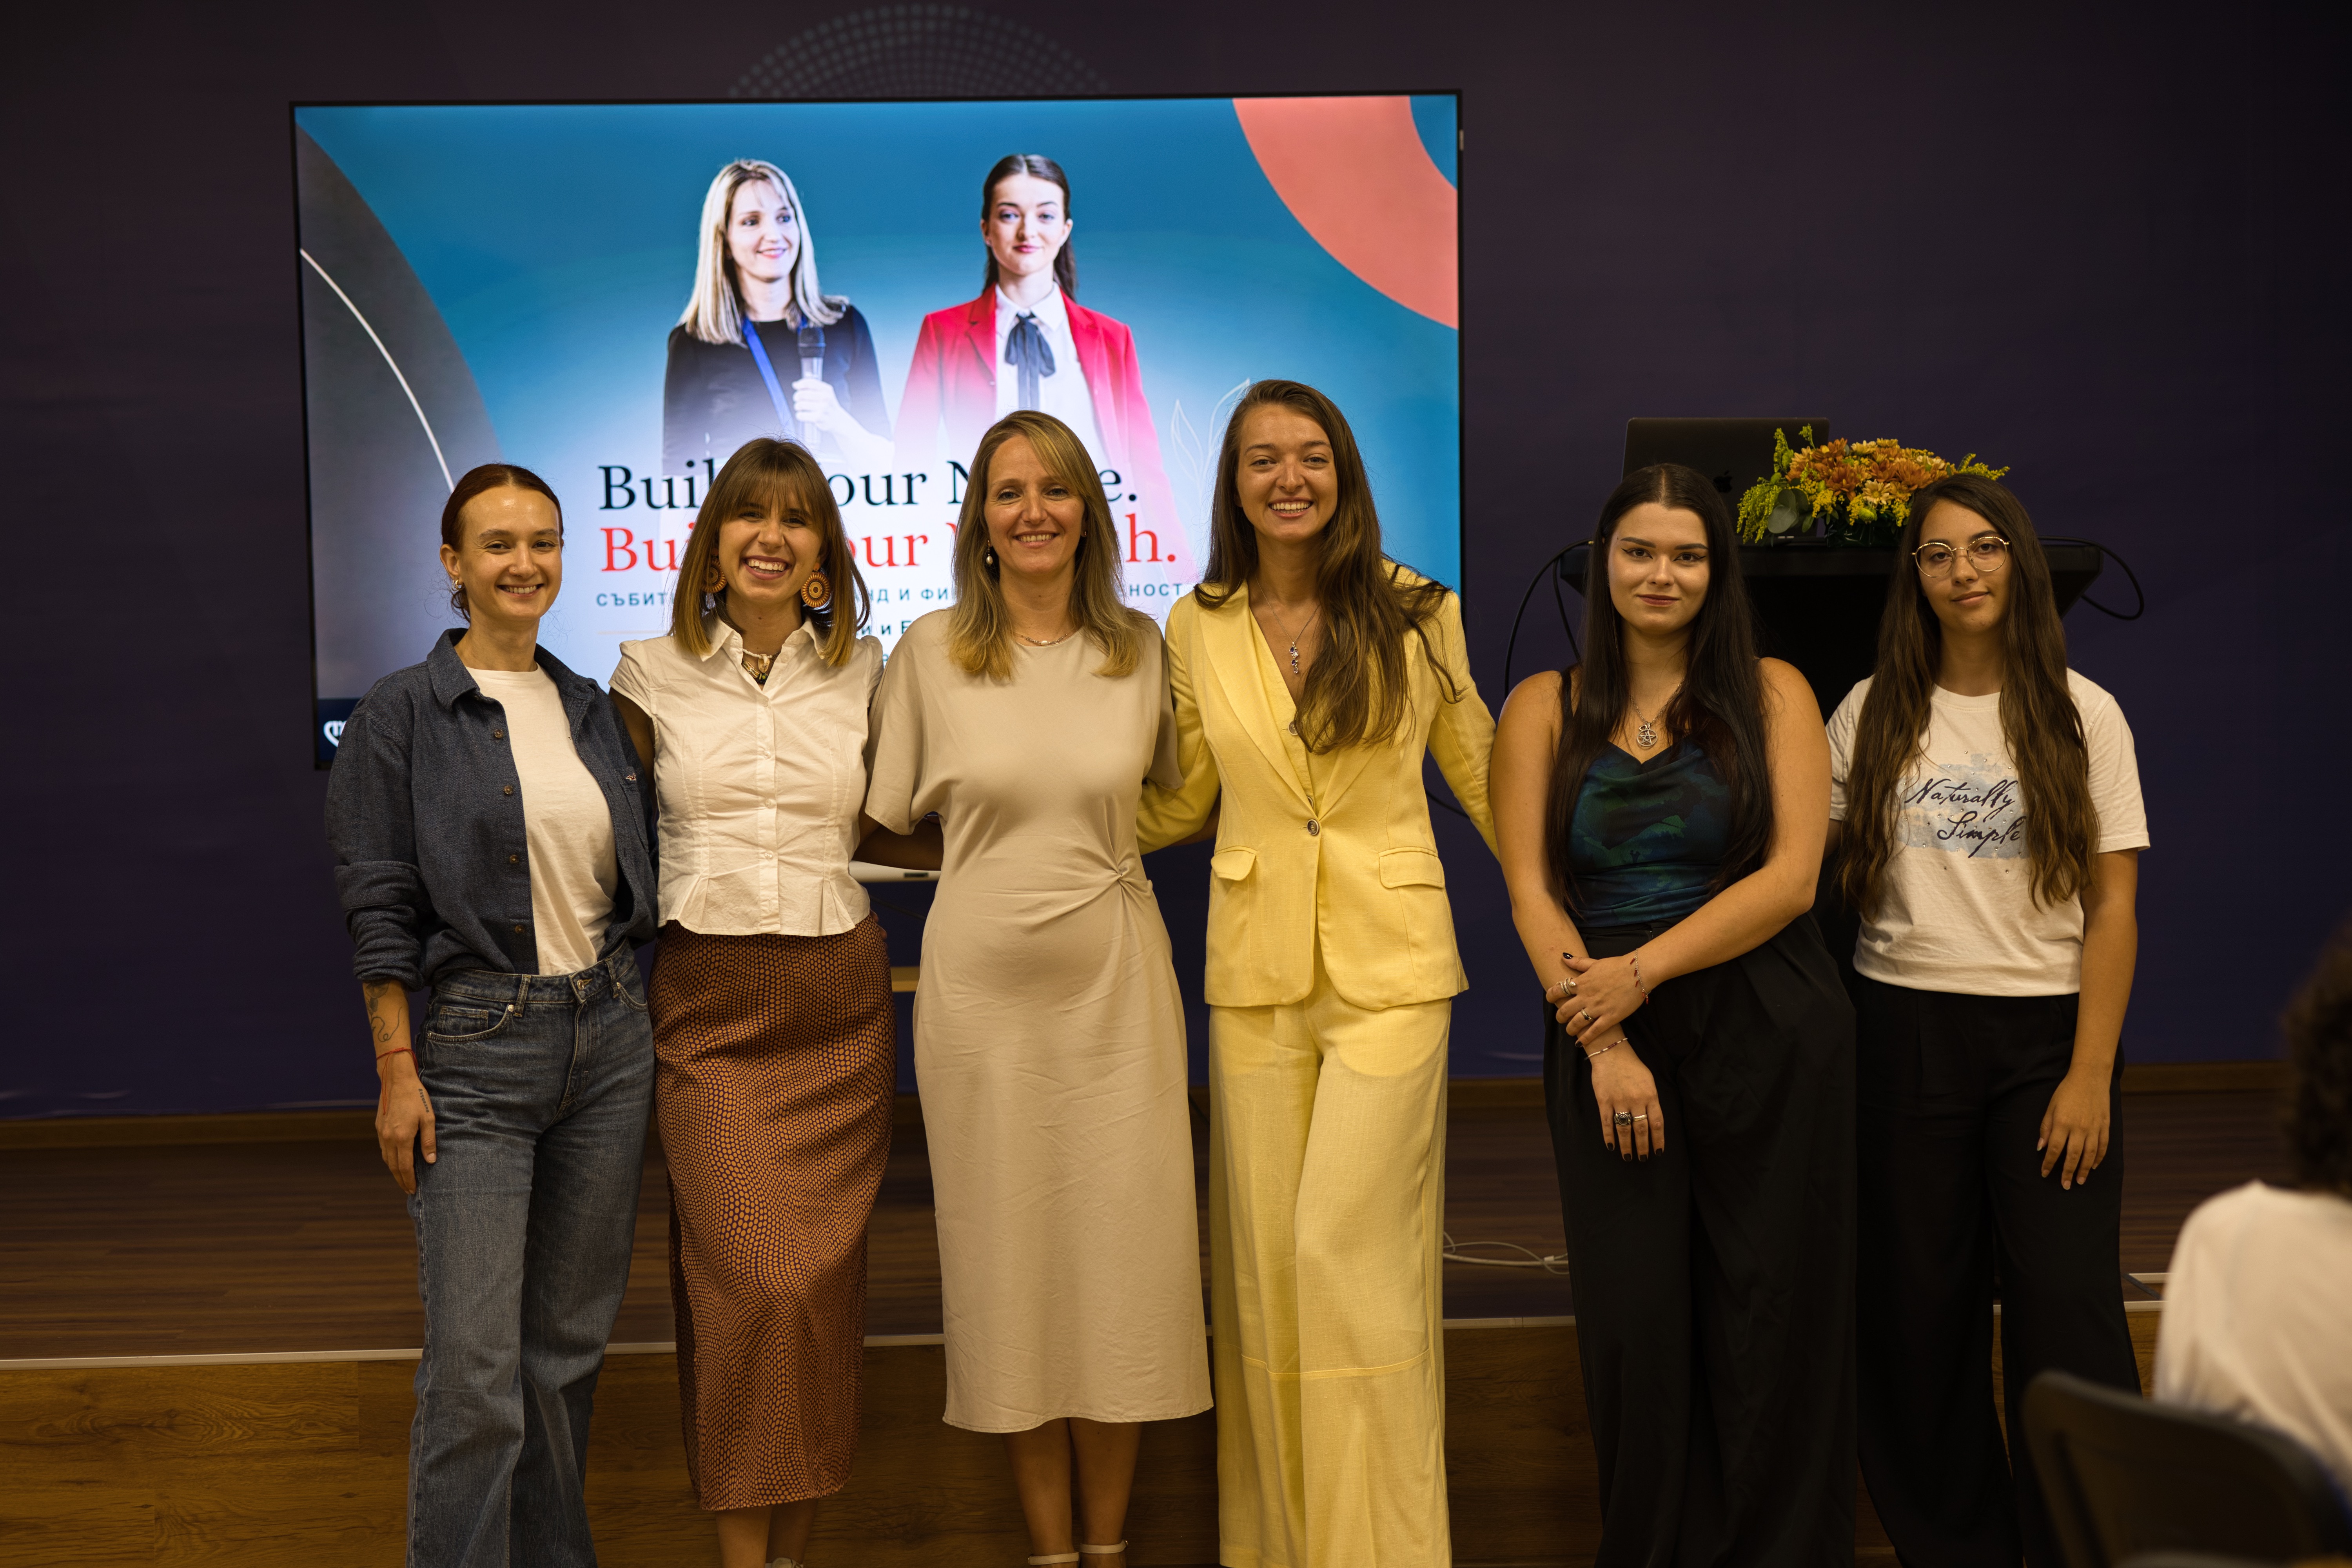
Точно тази тема се засегна на 17.09 в Sofia Summit Center.
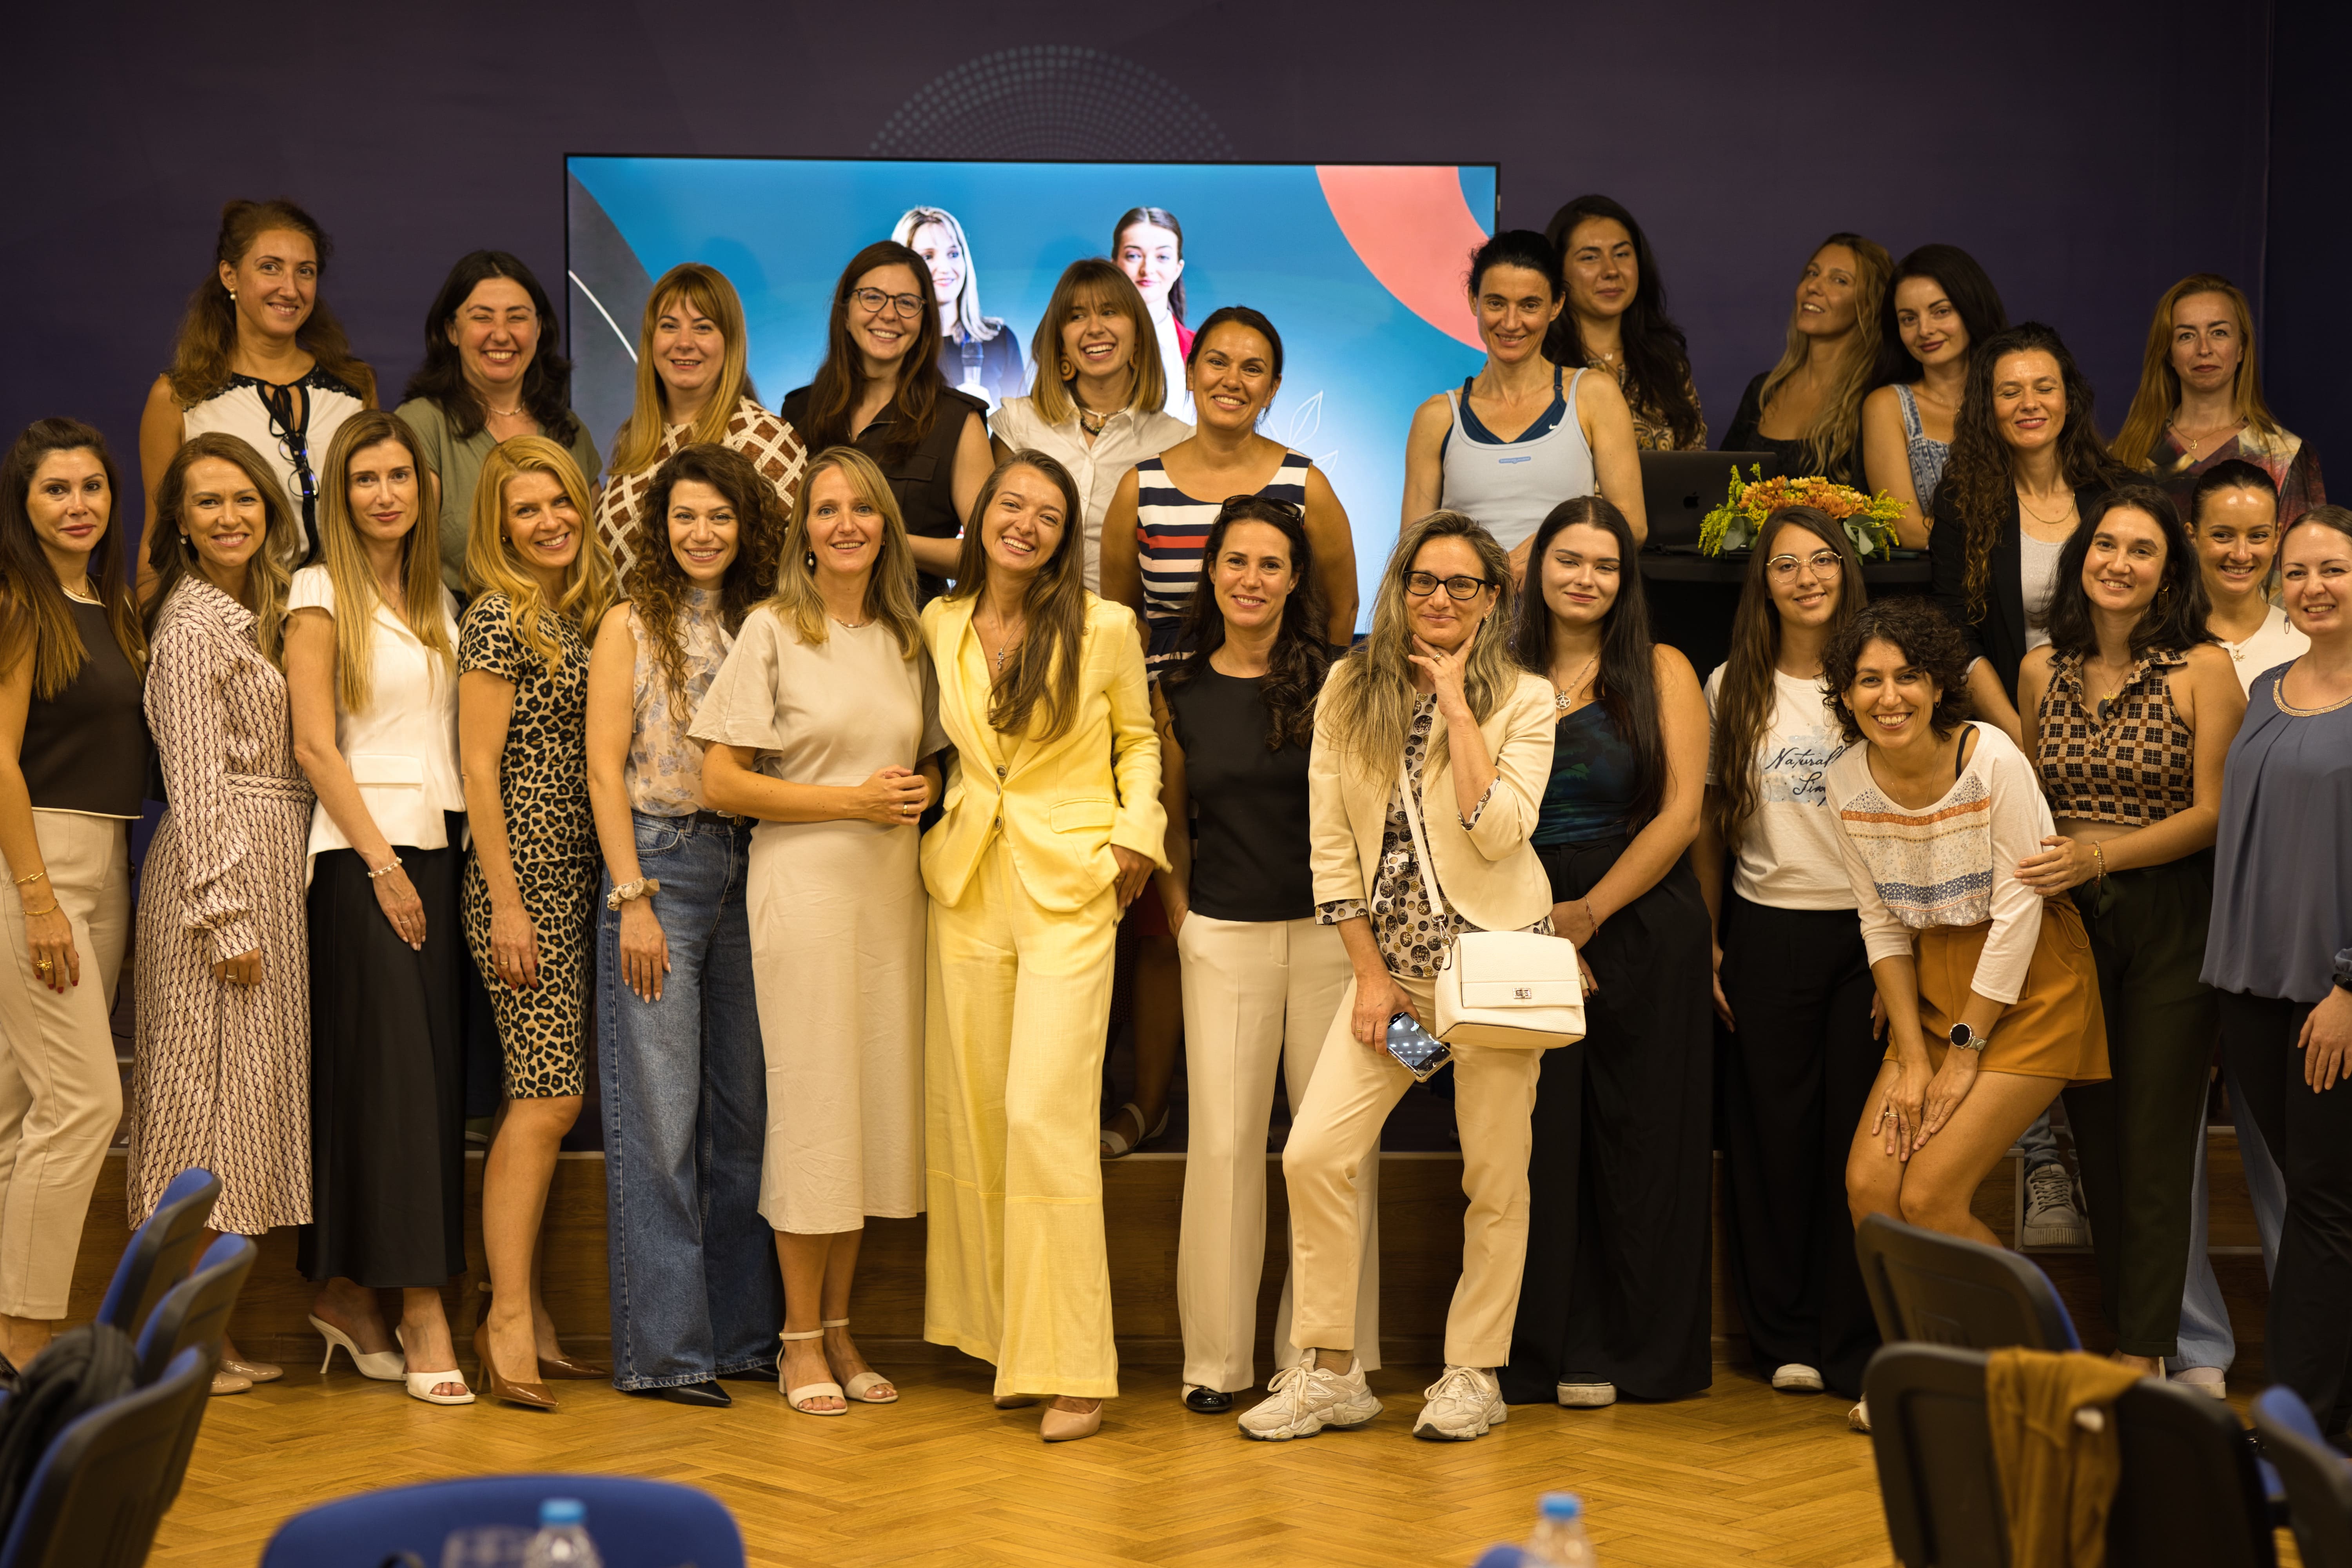
Енея Георгиева, заедно с прекрасната Рая Дренски от Brand Like A Girl, организира една вълнуваща вечер, в която личният бранд и финансовата свобода бяха на почит.
Общо 30 жени успяха да преживеят събитието, което премина в изключително споделена, топла и динамична атмосфера.
Вместо сухи лекции и тежка теория, присъстващите се потопиха в открити разговори между поколения жени, обединени от общата цел да изградят по-стабилно и независимо бъдеще за себе си.
В основата на тази дългосрочна финансова свобода стои практично правило за разпределение на личните доходи – формулата 10-20-20-50.
Според нея 50% от месечния доход отиват за покриване на всички задължителни текущи разходи и сметки.
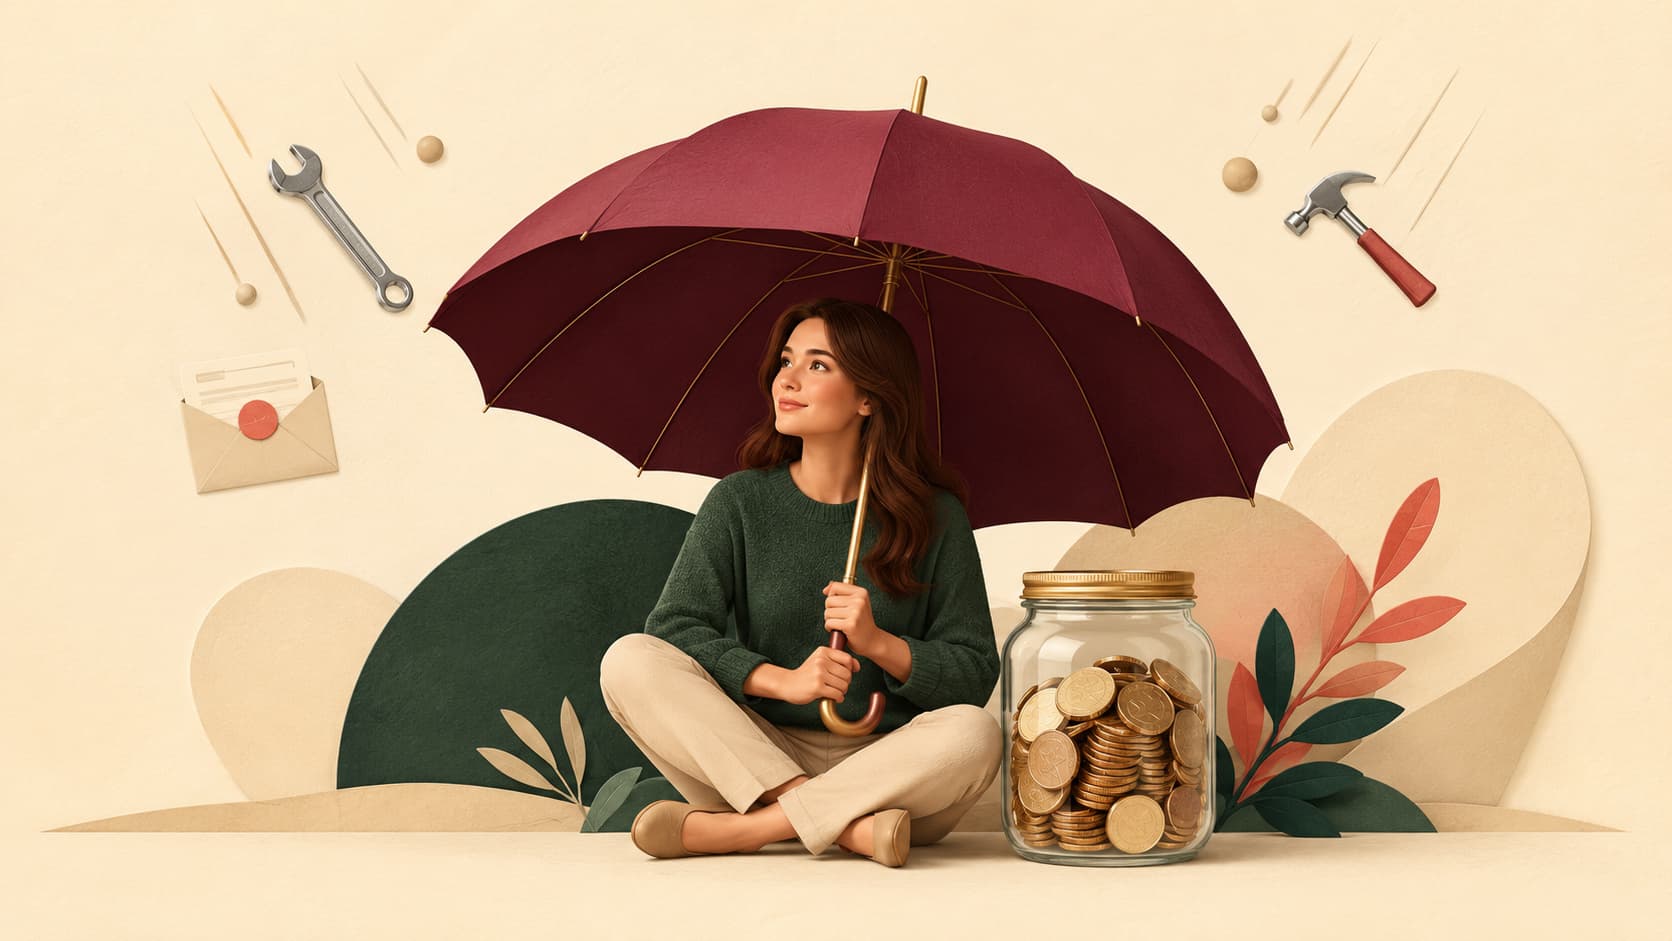
Останалата част се разделя стратегически: 10% се заделят веднага за авариен фонд при неочаквани ситуации, 20% се инвестират за бъдещ растеж на капитала, а последните 20% остават за лични удоволствия и хобита.
"10% за авариен фонд, 20% за инвестиции, 20% за лични удоволствия и хобита и 50% за задължителните текущи разходи и сметки.