Решила си да започнеш да инвестираш. Отваряш приложението и виждаш десетки фондове с почти еднакви имена.
Кой да избера? Каква е разликата? Ами ако сбъркам?
Какво е ETF?
ETF означава „борсово търгуван фонд“.
Ако вложиш всичките си пари в акции на една компания, зависиш силно от нейния успех. При лошо представяне можеш да загубиш част от вложената сума, а при фалит - цялата.
С широк глобален ETF разпределяш инвестицията си между много компании, държави и сектори. Така намаляваш зависимостта си от една компания. Рискът от спад на целия пазар обаче остава.
Списъкът с компании, който фондът следва, се нарича индекс. Той се обновява. Компании могат да отпадат, а други да бъдат включвани според неговите правила. Фондът отразява тези промени. Това не заличава вече настъпилите загуби, но не те оставя завинаги с един и същ списък.
Не е нужно да проучваш всички възможности и да знаеш детайлите зад всяка. Никой не знае всичко това наизуст. Затова нека започнем с нещо просто - 3 стъпки:
ETF са за дългосрочно инвестиране (поне 5 години) и носят риск. Използвай пари, които няма да ти трябват скоро - не парите за кредита или за аварийния ти фонд (очакват те статии по двете теми).
1. Избери в какви компании искаш да инвестираш
Индексът проследява група компании, подбрани по определени правила.
Ето няколко отправни точки:
- Искаш компании от цял свят → разгледай FTSE All-World или MSCI ACWI. Те включват развити и развиващи се пазари.
- Искаш компании от Европа → разгледай STOXX Europe 600. Ако искаш конкретно германския пазар — DAX.
- Искаш големи американски компании → разгледай S&P 500.
- Искаш компании, подбрани по екологични и социални критерии → разгледай MSCI ACWI SRI. Той включва компании от различни държави и сектори, подбрани по критерии за устойчивост и добро управление. Провери дали правилата и включените компании отговарят на твоите ценности.
За нашия пример избираме FTSE All-World: искаме да разпределим инвестицията си между компании по света.
Виж няколко от основните борсови индекси (кликни)
| Индекс | Какво включва? | Брой позиции |
|---|---|---|
| FTSE All-World | Големи и средни компании от развити и развиващи се пазари по света | 4 263 |
| MSCI ACWI | Големи и средни компании от развити и развиващи се пазари по света | 2 414 |
| MSCI World | Големи и средни компании само от развити пазари | 1 249 |
| STOXX Europe 600 | Големи, средни и малки компании от Европа | 600 |
| DAX | Водещи компании на германския пазар | 40 |
| S&P 500 | Водещи американски компании | 503 |
| Nasdaq-100 | Големи нефинансови компании, предимно технологични | 101 |
| MSCI ACWI SRI | Компании от цял свят, подбрани по екологични, социални и управленски критерии | 586 |
*Броят се променя. За любопитните: Vanguard — данни за FTSE All-World, MSCI, STOXX, S&P Dow Jones Indices и Nasdaq.
Тези индекси се припокриват. Не е необходимо да инвестираш във всички.
2. Избери ETF, който следва този индекс
Един индекс може да бъде следван от няколко различни фонда.
За сравнение можеш да използваш justETF. Потърси името на избрания индекс и разгледай два или три фонда, които го следват.
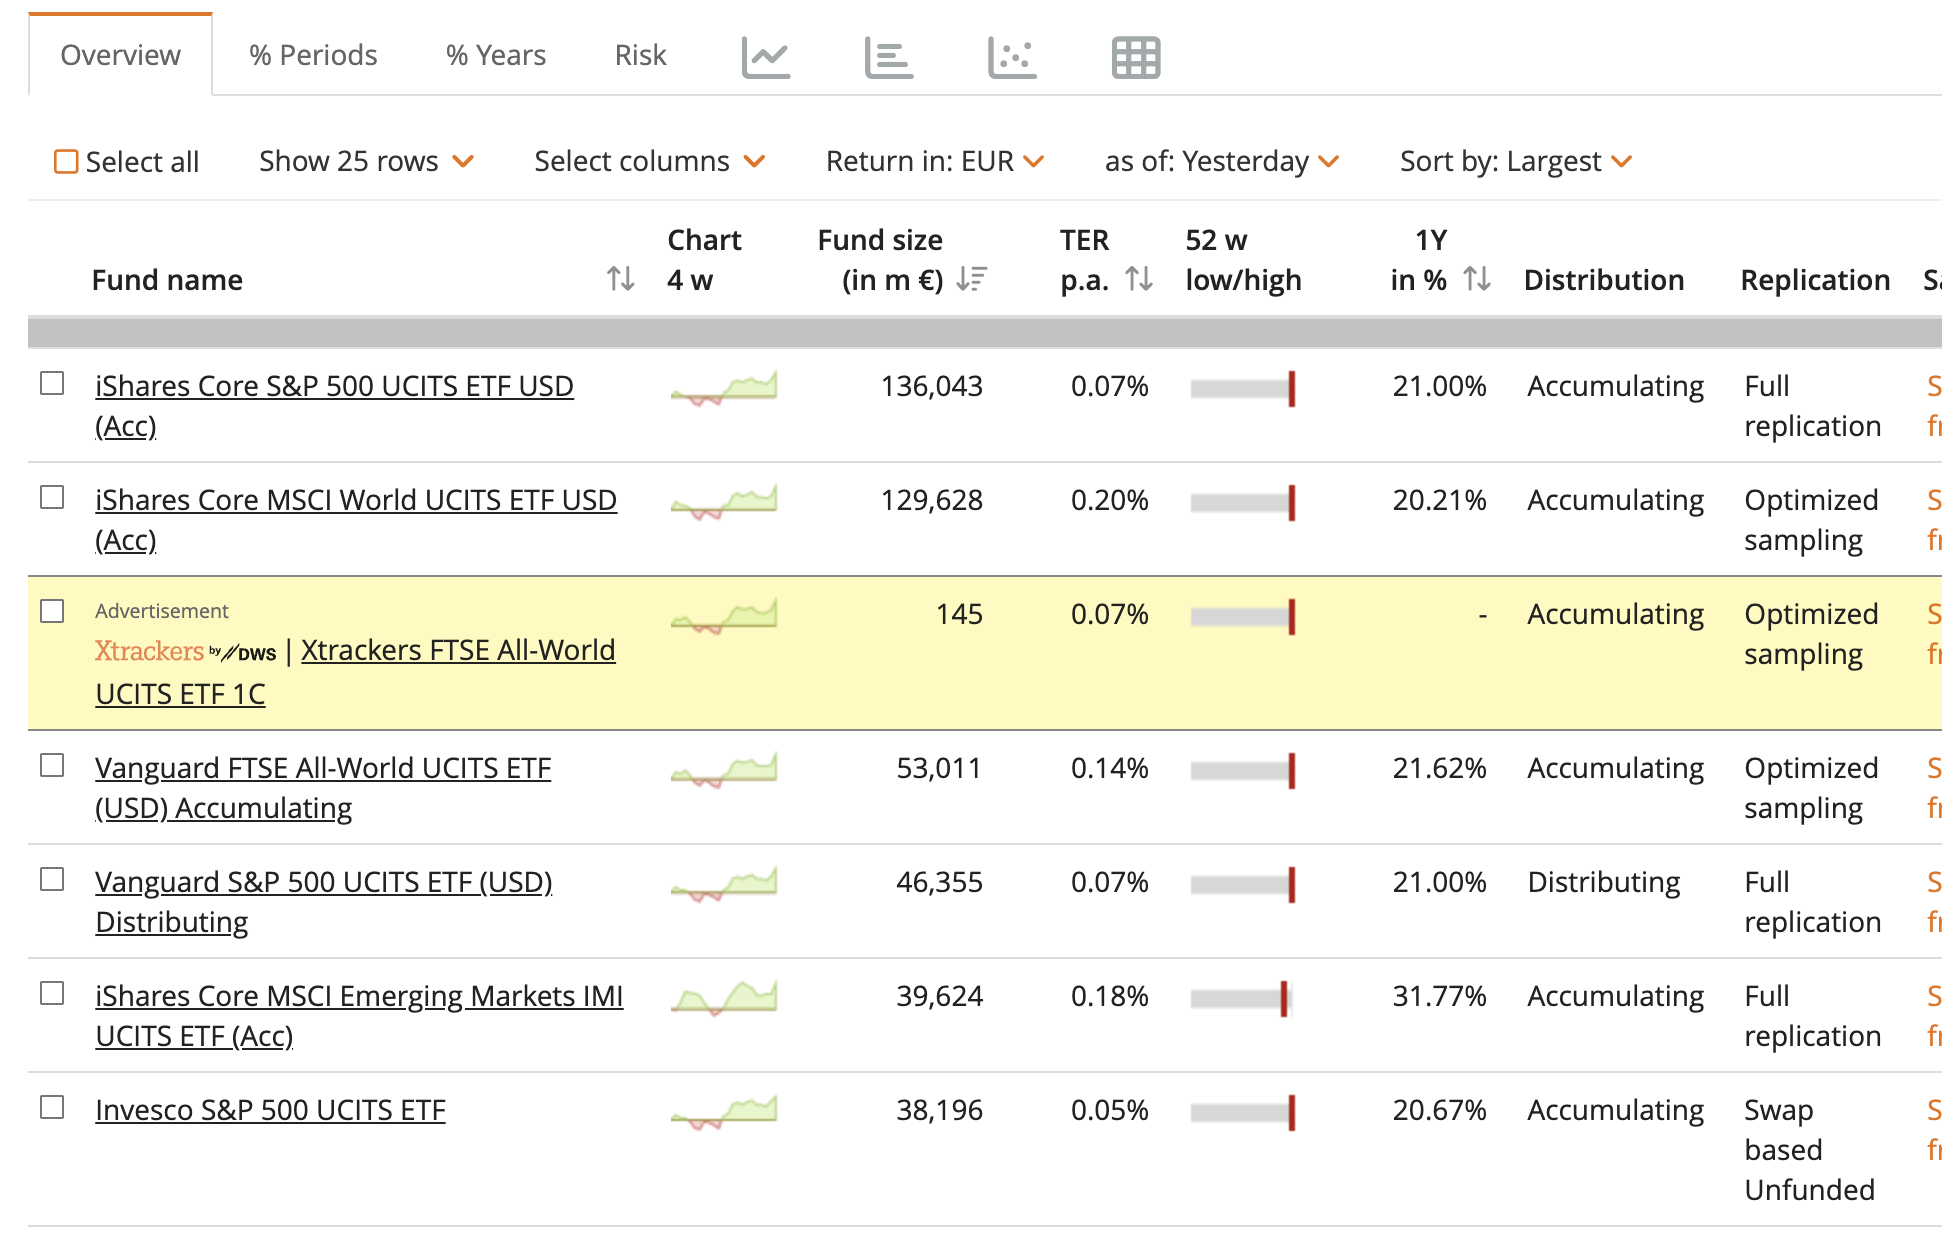
Тук ETF са подредени по размер на активите. Това е ориентир за големината им,
В нашия пример разглеждаме Vanguard FTSE All-World UCITS ETF (USD) Accumulating.
Той следва избрания глобален индекс и инвестира в хиляди компании. Използваме го, за да покажем как работи изборът.
Погледни TER — годишните разходи на фонда. Към октомври 2026 г. при този фонд те са 0,14%.
При инвестиция от 1 000 евро това са приблизително 1,40 евро годишно, ако стойността ѝ остане непроменена. Таксите на посредника са отделно.
Как да намериш фонда в приложението си?
Отвори страницата на фонда в justETF и намери Ticker — краткия му борсов код.
В нашия пример на Xetra кодът е VWCE.
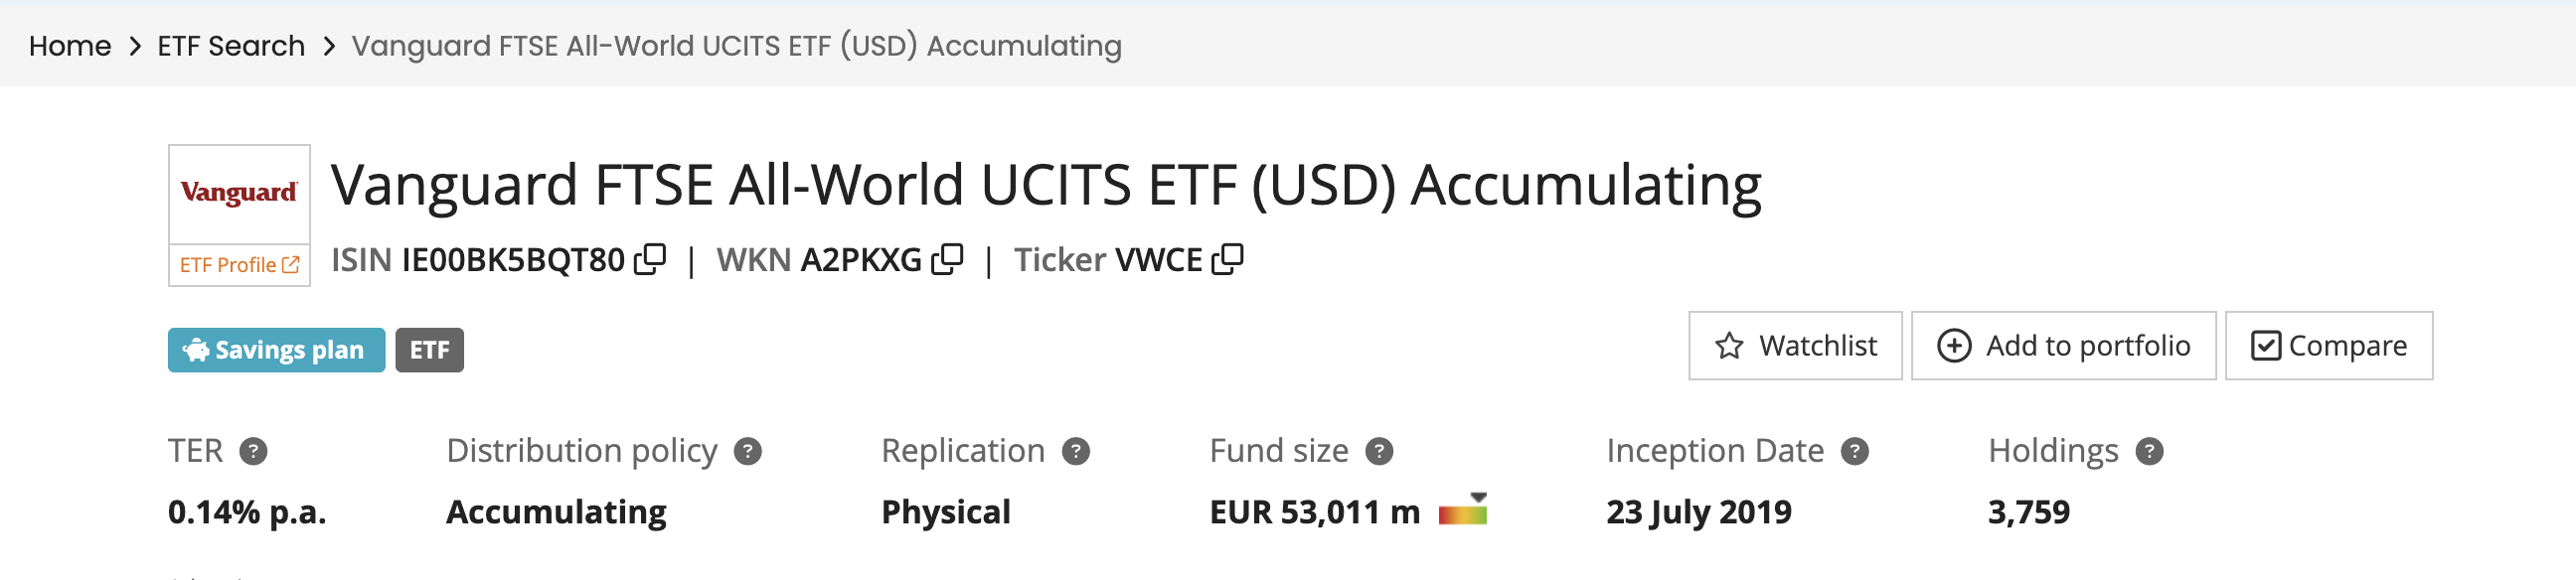
Потърси VWCE при своя посредник, например Interactive Brokers или Trading 212.
3. Избери какво да се случва с дивидентите
Някои компании разпределят част от печалбата си като дивиденти.
Когато фондът ги получи, може да ги:
- реинвестира — акумулиращ фонд, обозначен като Acc / Accumulating;
- изплаща на теб — разпределящ фонд, обозначен като Dist / Distributing.
Ако искаш да натрупваш дългосрочно и не ти трябва текущ доход, акумулиращият вариант може да е по-удобен.
Нашият пример VWCE е акумулиращ — дивидентите се реинвестират във фонда. Това може може да ти спести пари от данъци.
А какъв е данъкът върху дивидентите? (кликни)
За физически лица, които са местни за данъчни цели в България, данъкът върху получените дивиденти по общо правило е 5% върху брутната сума.
Например при 100 евро дивидент българският данък е 5 евро, преди отчитането на евентуално признат данък, платен в чужбина.
Дивидентите от чужбина се декларират пред НАП. Ако вече е удържан чуждестранен данък, прилагат се правилата за избягване на двойното облагане.
При акумулиращия фонд дивидентите остават във фонда и не се изплащат лично на теб. Съответно, ти не им плащаш данък. Те се натрупват и ти носят все по-голяма доходност заради ефекта на сложната лихва.
За любопитните: НАП — дивиденти.
+1. Избери борса и спести пари от данъци
Един и същ фонд може да се търгува на различни борси.
В нашия пример потърси VWCE на Xetra в Германия. Там се търгува в евро.
За данъчно местни физически лица в България печалбата от продажба на такъв ETF на регулиран пазар в ЕС/ЕИП е освободена от данък при условията на закона.
Потвърди при посредника, че продажбата действително ще се изпълни на този пазар.
Облекчението е за печалбата от продажбата. Дивидентите се разглеждат отделно. За любопитните: НАП — продажба на имущество.
Време е за първата ти инвестиция
Избрала си индекс, намерила си фонд, разбираш какво купуваш и си проверила разходите.
Ако имаш отделен финансов резерв и тези пари са за дългосрочната ти цел, направи първата си покупка с малка сума, която не натоварва бюджета ти.
Така ще преминеш през процеса и ще видиш как работи приложението.
Ако имаш по-голяма сума за инвестиране, можеш да я разпределиш на части през следващите месеци.
Например:
| Бюджет за инвестиране | Първи месец | Втори месец | Трети месец |
|---|---|---|---|
| 5 000 евро | 2 000 евро | 2 000 евро | 1 000 евро |
| 1 000 евро | 300 евро | 300 евро | 400 евро |
Това може да ти помогне да започнеш по-спокойно. Избери предварително сумите и датите.
Поетапното инвестиране не гарантира по-добра доходност. При растящ пазар парите, които още не си вложила, пропускат част от ръста. Отчети и таксите за всяка покупка.
Започни с малка сума. След това изгради навик, който можеш да следваш.
Не ти трябва съвършеният ETF
Трябва да разбираш какво купуваш, защо го избираш и какъв риск поемаш.
Първата ти задача може да бъде съвсем малка: избери индекс и запиши два ETF-а, които го следват.
Не е необходимо веднага да купуваш. Вече си превърнала хиляди възможности в избор, който можеш спокойно да разгледаш.
Материалът има образователна цел и не представлява индивидуален инвестиционен съвет. Инвестирането е свързано с риск, както всичко друго в живота.